Erstmal vorweg, natürlich habe ich Dich noch lieb, Du bist einer der Wenigen mit denen man sich richtig schön streiten kann bis die Fetzen fliegen und danach die digitale Variante von "entspannt ein Bierchen trinken und drüber lachen" durchziehen.
@SebiW
Du machst aus deinen Erfahrungen der Kuriositäten einen Standard.
Du machst aus Deiner insulären Erfahrung dasselbe. Ich kann meine Position zumindest mit Studien untermauern:
Deutsche Studie zur Relevanz von Zahlungsmethoden:
https://ibi.de/veroeffentlichungen/2020/erfolgsfaktorpayment2020
Die Kaufabbruchquote sinkt nach der Einführung von PayPal um durchschnittlich 63 Prozent
Der durchschnittliche Rückgang der Kaufabbruchquote bei Einführung der Rechnung beträgt 54 Prozent
Die Einführung der Sofortüberweisung verringert die Kaufabbruchquoten im Schnitt um 10 Prozent
Zahlungsverfahrensbezogene Kaufabbrüche können durch Portfoliobildung nahezu vollständig vermieden werden
Sogar von meiner lokalen Uni, musste ich natürlich zitieren
😀
Diese Zahlen decken sich im Großen und Ganzen mit meinen Projektbezogenen Beobachtungen, Anfragen von Kunden etc.
Studie aus Schweden, Zielgruppe junge Erwachsene:
https://www.diva-portal.org/smash/get/diva2:1437204/FULLTEXT01.pdf
This research indicates that millennials in Sweden emphasize three significant factors: trust and security, ease of use, and time consumption of electronic payment. Despite the fact that there are many different types of e-payment methods nowadays, it is essential that e-payment providers deeply understand how these factors influence consumers to fulfill the demand and to gain more users and loyal customers. Based on the findings, millennials observed ease of use as fewer steps, faster processes, and simplicity in the payment process, moreover, it is a significant factor that affects consumers the most. It does not only influence consumers’ decision on payment methods but also purchasing decisions.
Kurz: Sicherheit, Bequemlichkeit, Geschwindigkeit der angebotenen Zahlungsmethoden entscheiden die Kaufentscheidung maßgeblich mit.
Studie aus Indonesien zur Funktion von Zahlungsmethoden:
https://thesai.org/Downloads/Volume11No4/Paper_63-Analysis_of_Customer_Satisfaction_Factors.pdf
The results show that the transaction security of the payment system method that has been applied by e-commerce in Indonesia has a significant influence in determining the benefits received. This proves that the security factor in the
Payment Method that has been applied has a significant effect on the benefits received which also affects Customer Satisfaction.
Andere Studien mit gleichem Ergebnis: Wahrnehmung der Sicherheit einer Zahlungsmethode ist neben Bequemlichkeit und Geschwindigkeit ein zentraler Faktor zur Kundenzufriedenheit.
Hier hat klassische Vorkasse massive Nachteile. Bequemlichkeit und Geschwindigkeit sind weiter maßgeblich von der jeweiligen Implementation im Verkaufsprozess abhängig (und der Qualität der jeweiligen Banking App), Sicherheit ist aus Kundensicht de facto nicht gegeben. WERO könnte Bequemlichkeit und Geschwindigkeit deutlich verbessern, beim Thema Sicherheit wird es stark von der Ausformulierung des Käuferschutzes abhängen.
"Der Kunde geht in Vorleistung mit dem Risiko des Totalverlustes. Exakt diese Unsicherheit ist auch der Grund warum Vorkasse im Eccomerce quasi komplett durch andere Zahlungsarten verdrängt wurde."
Die beliebtesten Zahlungsarten im Online-Handel sind PayPal, Kauf auf Rechnung und Lastschrift.
Weiters ist jeder Kauf auf AMA oder eBay Vorkasse und das sind wohl die Platzhirsche im Online-Handel.
- Hier sehe ich lediglich "Kauf auf Rechnung" als keine Vorleistung, denn jede Zustimmung zu einer Zahlung die automatisch erfolgt, egal ob heute oder in 1 Monat ist eine Vorleistung bzw. Vorkasse, denn verhindern kann ich die Zahlung ja nicht.
- PayPal, Lastschrift, Amapay & Co und wie die für alle heißen wollen sind für mich somit Vorkasse.
- Oder etwa nicht ?
Ja, ich weiß, VORkasse heißt Zahlung VOR der Leistungserbringung, doch wenn ich (der Kunde) eine Zahlung trotz mieser oder gar keiner Leistung nicht verhindern kann, dann stehe ich genau gleich da als wenn ich sofort bezahlt hätte. Man sollte als Kunde einfach das Brett vorm Kopf wegnehmen und schauen welche Pflicht man eingeht und nicht verhindern kann, auch wenn es nicht Vorkasse genannt wird.
Der zentrale Unterschied all dieser anderen Zahlungsarten zur klassischen Vorkasse ist der Käuferschutz.
Amapay und Paypal haben den explizit integriert, eine Lastschrift kann ich im Zweifel 8 Wochen nach Buchung bzw in speziellen Fällen sogar nach bis zu 13 Monaten zurückfordern. Klar gesetzlich geregelt. Dies gilt insofern auch für alle Zahlungen, die über Adyen bei Ebay oder direkt bei Amazon laufen.
Wobei beide Marktplätze natürlich anders als kleine Shops außerdem ein erheblich größeres Kundenvertrauen genießen. Gerade bei Erstbestellungen in Shops ist die Verfügbarkeit von für den Kunden gefahrfreien Zahlungsmethoden deshalb so ein großes Thema.
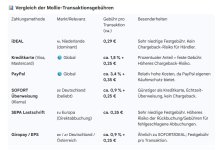
Nebenbei ändert WERO auch nichts an einem weiteren Kostenfaktor der Vorkasse: den bei Geschäftskonten üblichen Kosten pro Buchung. Diese liegen üblicherweise zwischen 10 und 30 Cent, der deutsche Durchschnitt ist bei etwa 20 Cent. Ich plaudere mal aus dem Nähkästchen und stelle fest, dass unsere Kosten für Vorkasse bei ~1% vom Nettoumsatz liegen. Die kannst Du von Deinen 3% zum Vergleich direkt mal abziehen...
Tja, sorry, ich zahle genau 0 Euro Kontoführung mit beliebig vielen kostenlosen Buchungen. Bankspesen pro Jahr - 0 Euro. Muss ich mich jetzt schämen ? Einstelliger Millionenumsatz.
Trotzdem gefragt - wie kommst du zu "Ich plaudere mal aus dem Nähkästchen und stelle fest, dass unsere Kosten für Vorkasse bei ~1% vom Nettoumsatz liegen. Die kannst Du von Deinen 3% zum Vergleich direkt mal abziehen..." mit deinem Konzept, dies erschließt sich mir nicht ?
Hier stelle ich wie Du richtig fest: Ich bin Angestellter, nicht Unternehmer. Auf die Wahl der Geschäftsbank meines Betriebes habe ich keinen Einfluß - da spielen ja auch noch ein paar mehr Faktoren als nur die Buchungskosten rein
😉.
Ich habe Dir aber nicht ohne Grund die statistischen Durchschnittswerte für DE mitgegeben um festzustellen dass dieser Kostenanteil bei Vorkasse in DE üblich ist.
Die 1% ergeben sich aus unseren individuellen Kosten und der durchschnittlichen Auftragsgröße und entsprechen näherungsweise unseren realen Kosten pro Vorkassenorder. Kosten wie Nachbearbeitung, händische Rückerstattung, Zuweisung in den Buchungsstapeln etc, die durch die Bank komplexer sind als automatisierte Prozesse über unsere PSPs habe ich mal außen vor gelassen. Die Probleme da liegen auch zu einem Großteil an Gescheisse bei JTL und wenn ich da anfange ist der Text bis zur Rente nicht fertig
😀
TL;DR Wissenschaftliche Studien unterstützen meine Aussagen zur Relevanz eines breiten Portfolios an Zahlungsmitteln. Sichere, bequeme und schnelle Zahlungsmittel verringern die Abbrecherquote im Kaufprozess deutlich und sorgen so sowohl direkt für mehr Umsatz und eine höhere Kundenzufriedenheit mit dem Folgeeffekt von positiver Kundenbindung. WERO könnte die Probleme klassischer Vorkasse kompensieren wenn der Bezahlprozess und Käuferschutz schnell, sicher und bequem ausgestaltet wird. Die Chancen dafür stehen dank der bereits vorhandenen großen Expertise von iDeal nicht schlecht. Ich freue mich auf eine europäische Lösung als Alternative zu Paypal etc
😀